Деловая активность крупных и средних торговых предприятий в 2015 году резко замедлилась под давлением падения потребительского спроса.
Динамика кредиторской* задолженности в секторе сигнализирует о неэффективности деятельности крупных и средних предприятий торговли в сравнении с текущим уровнем долговой нагрузки.
Кредиторская задолженность крупных и средних торговых предприятий в 2015 году увеличилась почти в 2,5 раза, до 8,0 трлн тенге, при том, что объем дебитосркой задолженности остался на прежнем уровне. Таким образом, всего 21% общего объема задолженности по обязательствам финансирует долг покупателей перед торговыми предприятиями.
Увеличение долговой нагрузки в отрасли было бы оправданным, если бы эти средства позитивно влияли на прибыльность деятельности. Однако, по итогам 2015 года крупные и средние торговые компании совокупно получили чистый убыток в размере 22,9 млрд тенге против прибыли в 321,9 млрд тенге в 2014 году.
* задолженность по обязательствам
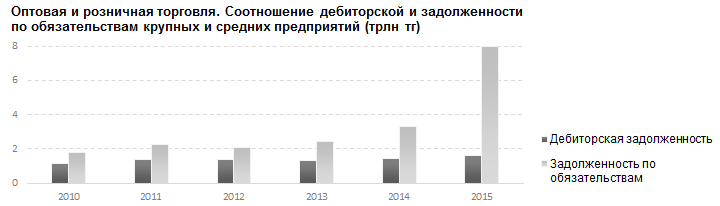
Кратный прирост суммы задолженности по обязательствам в торговле обусловлен в первую очередь увеличением суммы прочей кредиторской задолженности на 4,2 трлн тенге, до 5,3 трлн тенге. Прочая кредиторская задолженность формируется через привлечение финансирования неосновной деятельности. Следует отметить, что резкий рост объема прочей кредиторской задолженности начался еще в 2014 году, до этого периода ее размер в среднем составлял 360 млрд тенге.
Таким образом, финансирование неосновной деятельности крупных ритейлеров является основным фактором риска, ухудшившим финансовое состояние предприятий в 2015 году.
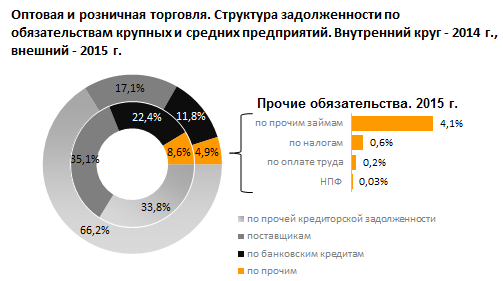
Также значительное давление на баланс торговых предприятий оказал рост обязательств по банковским кредитам - на 199 млрд тенге в 2015 году, до 945,2 млрд тенге, и задолженности поставщикам - на 198 млрд тенге, до 1,2 трлн тенге.
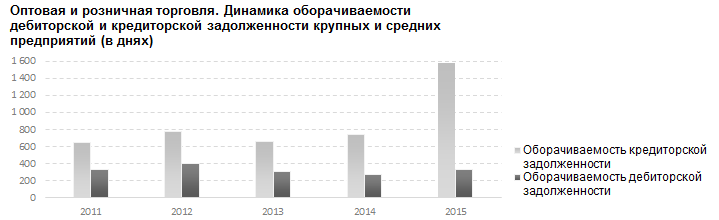
Как следствие, срок оборачиваемости задолженности по всем обязательствам крупных и средних предприятий торговли увеличился более чем в 2 раза. Так, для погашения текущей кредиторской задолженности сектору необходимо 1,6 тыс. дней (4,3 года). При этом в 2014 году уровень оборачиваемости составлял всего 744 дня, или 2 года. Такое значительное увеличение срока оборачиваемости долговой нагрузки резко увеличивает риск неплатежеспособности предприятий сектора.