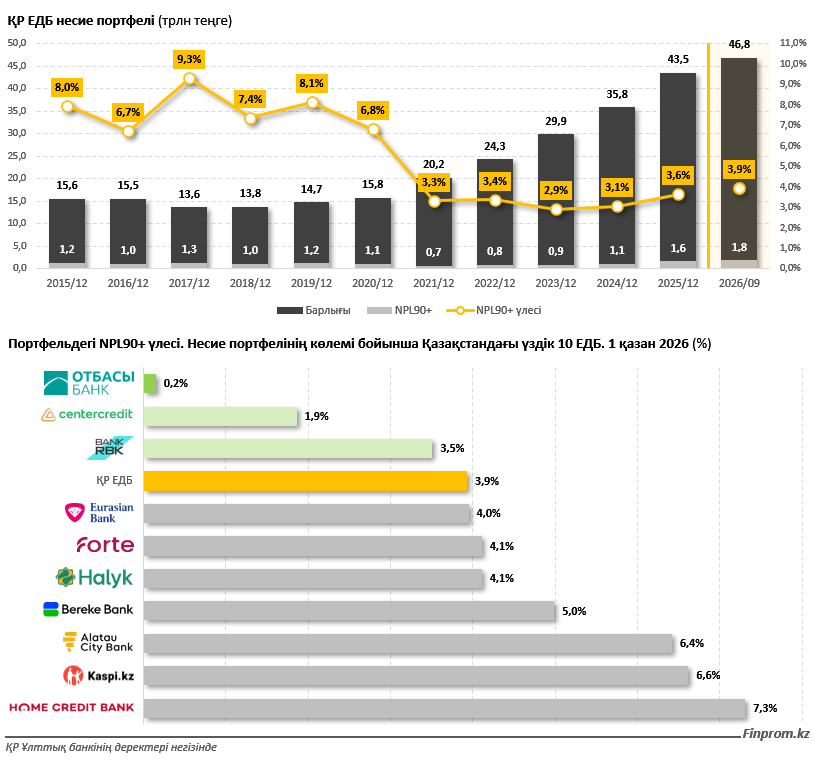
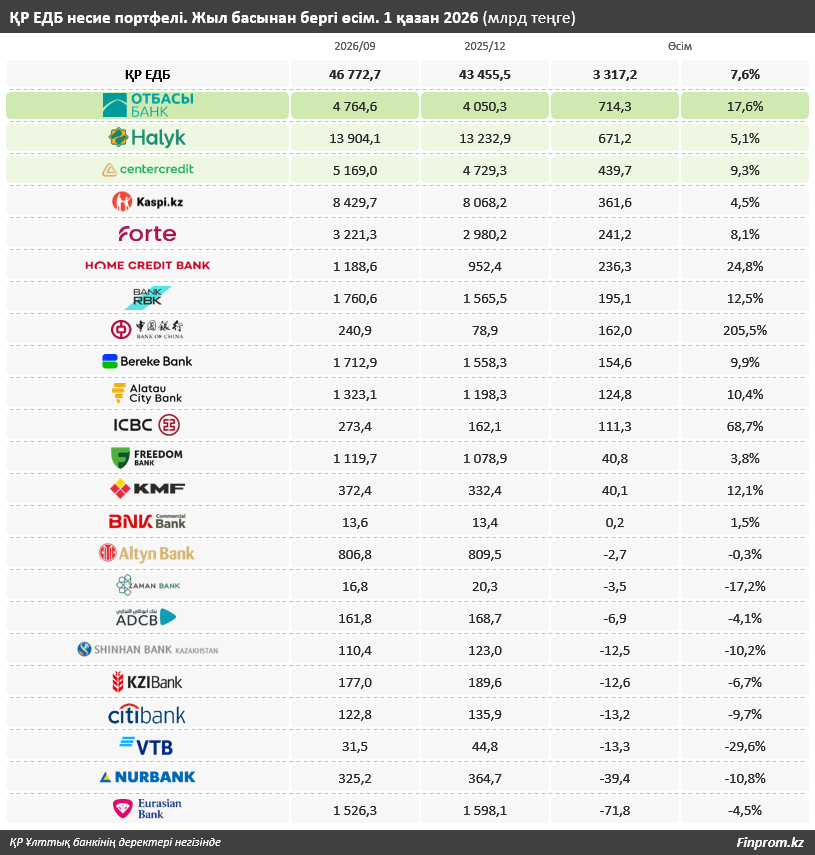
2026 жылғы 1 қазандағы мәлімет бойынша ҚР ЕДБ несие портфелі 46,8 трлн теңгеге жетті, жыл басынан бері көрсеткіш 3,3 трлн теңгеге немесе 7,6%-ға өсті. Тек қыркүйек айында кредит беру көлемі 498,7 млрд теңгеге немесе 1,1%-ға артты. Жыл басынан бері 14 банк оң динамика көрсетсе, тоғыз банкте кері динамика байқалды. Несие портфелінің көлемі бойынша ең ірі он қаржы институтының тоғызы өсім көрсетіп, тек біреуінде ғана портфель көлемі қысқарған.
Жыл басынан бері несие портфелінің өсімі бойынша абсолютті көшбасшы — Отбасы банк, несие портфелі 714,3 млрд теңгеге ұлғайып, 4,8 трлн теңгеге жетті. Тек қыркүйек айында бұл көрсеткіш тағы 77,2 млрд теңгеге өсті. Естеріңізге салсақ, Отбасы банк қолжетімді тұрғын үй кредитін беруге маманданған және тұрғын үй құрылыс жинақ жүйесі (ТҚЖЖ) бойынша жұмыс істейді. Осы жүйе негізінде қаржы институты «2-10-20», «5-10-20», «Наурыз», «Наурыз Әскери», «Әскери баспана» мемлекеттік тұрғын үй бағдарламаларын, сондай-ақ жастарға арналған бағдарламаларды жүзеге асырады. Отбасы банк биыл Азия даму банкімен бірлесіп әйелдерге арналған «Ұмай» тұрғын үй бағдарламасын іске қосты. Сонымен қатар «Жасыл ипотека» бағдарламасын іске қосу жоспарланып отыр.
Айта кетерлігі, ТҚЖЖ жүйесінің тағы бір ерекшелігі — жинақ депозиттері бойынша мемлекеттік сыйлықақы қарастырылған. Ол жыл сайын сыйлықақы есептелетін соманың 20%-ы мөлшерінде, бірақ 200 АЕК шегінде есептеледі. 2026 жылы бұл шекті сома 865 мың теңгені, ал мемлекеттік сыйлықақының максималды мөлшері 173 мың теңгені құрайды. Осылайша, ТҚЖЖ жүйесін пайдалануды жоспарлап отырған азаматтарға 2026 жылғы желтоқсанның соңына дейін депозит ашып, оны толықтырған жөн. Биыл максималды мемлекеттік сыйлықақы алу үшін бұрын енгізілген, бірақ әлі сыйлықақы есептелмеген қаражатты да ескере отырып, тиісті жинақ сомасын қамтамасыз ету қажет. 2026 жылдың қорытындысы бойынша мемлекеттік сыйлықақы 2027 жылы есептеледі.
Жыл басынан бері несие портфелінің абсолюттік өсімі бойынша екінші орынға Halyk Bank орналасты: несие портфелі 671,2 млрд теңгеге ұлғайып, 13,9 трлн теңгеге жетті. Үшінші орынды кредит беру көлемін 439,7 млрд теңгеге арттырып, 5,2 трлн теңгеге жеткізген Банк ЦентрКредит иеленді. Көшбасшылар бестігіне Kaspi Bank (өсім — 361,6 млрд теңге) пен ForteBank (өсім – 241,2 млрд теңге) енді.
Алғашқы ондыққа кіретін өзге банктер арасында Home Credit Bank (236,3 млрд теңгеге), Bank RBK (195,1 млрд теңгеге), Bereke Bank (154,6 млрд теңгеге) және Alatau City Bank (124,8 млрд теңгеге) өсім көрсетті. Несие портфелі қысқарған алғашқы ондықтағы жалғыз қаржы институты Еуразиялық банк болды: минус 71,8 млрд теңге.
Кредит беру көлемінің өсуімен қатар, банк секторының жай-күйін сипаттайтын маңызды көрсеткіштердің бірі — несие портфелінің сапасы. 2026 жылғы 1 қазандағы жағдай бойынша 7 күннен астам мерзімі өткен берешегі бар кредиттер көлемі 2,9 трлн теңгені немесе ҚР ЕДБ жиынтық несие портфелінің 6,19%-ын құрады. Төлем мерзімі 30 күннен астам кешіктірілген қарыздар көлемі 2,3 трлн теңгеге немесе 5,01%-ға жетті. Кредит сапасын бағалау бойынша ең маңызды көрсеткіштердің бірі – 90 күннен астам мерзімі өткен берешегі бар кредиттердің үлесі (NPL 90+): қазан айының басында олардың көлемі 1,8 трлн теңгені немесе банк секторының несие портфелінің 3,93%-ын құрады.
Елдегі ең ірі он банктің ішінде проблемалық кредиттердің ең төмен үлесі Отбасы банкке тиесілі болды. Мерзімі 7 күннен астам кешіктірілген кредиттер оның портфелінің небәрі 1,5%-ын, 30 күннен астам кешіктірілгендері 0,75%-ын, ал 90 күннен астам мерзімі өткендері бар болғаны 0,15%-ын құрады.
Отбасы банкінен бөлек, төлем мерзімі 90 күннен астам кешіктірілген кредиттердің үлесі банк секторы бойынша орташа көрсеткіштен төмен болған банктер қатарында Банк ЦентрКредит (1,86%) пен Bank RBK (3,51%) болды.
Алғашқы ондыққа кіретін қалған жеті ЕДБ-да бұл көрсеткіш банк секторы бойынша орташа деңгейден жоғары болды. Орташа көрсеткішке ең жақын болғаны — Еуразиялық банк: 3,95%. Halyk Bank пен ForteBank-те NPL 90+ үлесі 4,11%-ды, Bereke Bank-те 4,99%-ды, Alatau City Bank-те 6,42%-ды, Kaspi Bank-те 6,62%-ды, ал Home Credit Bank-те 7,31%-ды құрайды.
Естеріңізге салсақ, несие портфелдерінің сапасындағы айырмашылықтар көбіне банктердің бизнес-модельдерінің ерекшеліктеріне байланысты.